IBI 2026: 9 municipios estrenan tipos diferenciados y pueden encarecer el recibo
El IBI de 2026 puede ser más elevado para determinados inmuebles no residenciales.
9 municipios que el año pasado no aplicaban tipos diferenciados han incorporado este incremento en 2026, lo que puede traducirse en una subida de la cuota para los propietarios de inmuebles afectados.
En Bradia analizamos qué ha cambiado en el IBI de 2026, qué municipios se ven afectados y qué aspectos conviene revisar para evitar pagar más de lo que corresponde.
¿Qué es el tipo general y qué es el tipo diferenciado del IBI?
El Impuesto sobre Bienes Inmuebles (IBI) se calcula aplicando un tipo de gravamen (%) al valor catastral del inmueble.
IBI = Valor Catastral x Tipo de Gravamen (%)
- El tipo general es el tipo de gravamen ordinario que establece cada ayuntamiento para los inmuebles residenciales y para el resto de usos para los que no se establezca tipo diferenciado o que no sobrepasen los umbrales del tipo diferenciado.
- Por su parte, el tipo diferenciado es un tipo incrementado que los ayuntamientos pueden establecer para determinados inmuebles urbanos que no sean de uso residencial, atendiendo al uso y al valor catastral del inmueble.
Esto significa que dos inmuebles situados en el mismo municipio pueden tener tipos de gravamen distintos y, por tanto, pagar cantidades diferentes de IBI, aunque tengan valores catastrales similares.
¿Cuándo se puede aplicar un tipo diferenciado?
El artículo 72.4 del texto refundido de la Ley Reguladora de las Haciendas Locales establece los límites para aplicar estos tipos incrementados.
Entre otros requisitos:
- Deben referirse a inmuebles urbanos de uso no residencial.
- La ordenanza fiscal debe establecer el umbral de valor catastral a partir del cual se aplica el tipo diferenciado, para cada uso o para los usos que determine.
- Su aplicación no puede superar, para cada uso, el 10 % de los inmuebles urbanos del municipio con mayor valor catastral.
Por tanto, no basta con que un inmueble tenga un uso comercial, industrial o de oficinas para que deba tributar automáticamente al tipo diferenciado. Es necesario comprobar también el umbral de valor establecido en la ordenanza y que se cumplan las condiciones legales para su aplicación.
📍 Municipios que incorporan tipos diferenciados en el IBI de 2026
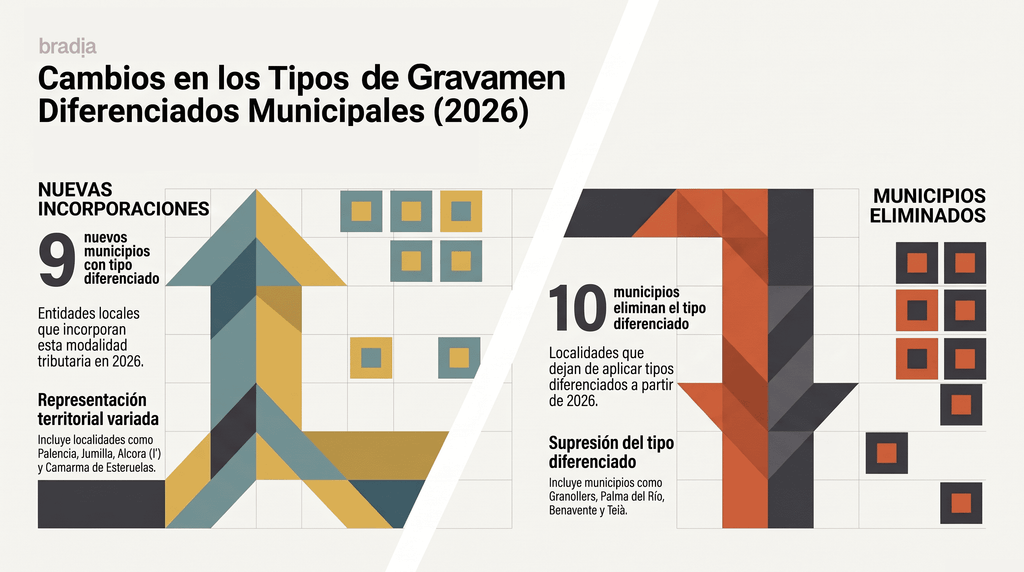
En la comparación de los tipos diferenciados de 2025 y 2026, estos son los 9 municipios que no contaban con tipo diferenciado el año pasado y que ahora lo incorporan y los 10 que lo eliminan:
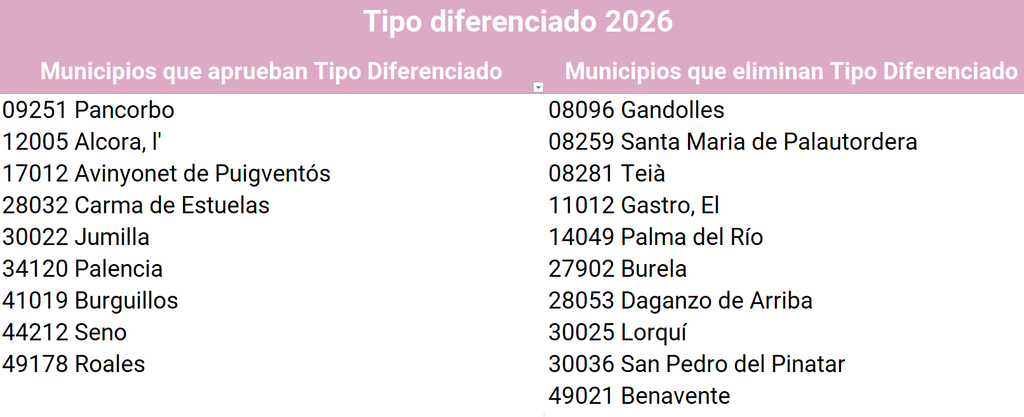
La incorporación de tipos diferenciados puede suponer un incremento del IBI para los inmuebles no residenciales que cumplan los requisitos previstos en la correspondiente ordenanza fiscal. El impacto concreto dependerá del uso catastral del inmueble, de su valor catastral, del umbral fijado por el ayuntamiento y del tipo de gravamen aplicable.
¿Ha subido el IBI de tu inmueble? Comprueba si el tipo diferenciado está bien aplicado
La introducción de un tipo diferenciado no implica que todos los inmuebles de uso no residencial del municipio deban tributar al nuevo tipo. Antes de dar por correcto el incremento del recibo, es importante revisar:
1. El uso catastral del inmueble.
El tipo diferenciado debe corresponderse con el uso catastral que resulte aplicable. En inmuebles con varios usos, es necesario comprobar cuál es el uso principal conforme a la normativa.
2. El umbral de valor catastral.
Debe verificarse que el valor catastral del inmueble alcanza el umbral establecido en la ordenanza fiscal para ese uso. Si no lo supera, no debería aplicarse el tipo incrementado por ese motivo.
3. La ordenanza fiscal del municipio.
Es necesario comprobar qué tipo se ha aprobado para 2026, a qué usos afecta y desde qué valor catastral se aplica.
4. La correcta determinación del valor catastral.
El valor catastral es la base sobre la que se calcula el IBI. Si contiene errores, puede estar provocando no solo una cuota más elevada, sino también que el inmueble quede incluido indebidamente en el grupo sujeto al tipo diferenciado.
Revisar el valor catastral puede reducir el impacto del incremento
Cuando un inmueble pasa a estar sujeto a un tipo diferenciado, el incremento del IBI puede ser significativo. Sin embargo, como decíamos antes, el tipo de gravamen no es el único elemento que determina el importe final del recibo. También debe revisarse el valor catastral.
Si este valor está incorrectamente calculado —por ejemplo, por errores en la superficie, el uso, la categoría constructiva o los parámetros de valoración aplicados—, puede existir margen para solicitar su corrección.
Una reducción del valor catastral puede disminuir la base sobre la que se calcula el IBI y, en determinados casos, compensar total o parcialmente el incremento derivado del nuevo tipo de gravamen.
Por eso, aunque el tipo de gravamen haya subido, merece la pena revisar el recibo y el valor catastral del inmueble antes de asumir el incremento como inevitable.
📞 Bradia revisa y recurre tu IBI y tu valor catastral. Contáctanos!
En Bradia somos especialistas en valoración catastral y tributación inmobiliaria. Analizamos los recibos del IBI para comprobar si el tipo de gravamen aplicado es correcto y si el valor catastral se ajusta a las características reales del inmueble y a la normativa aplicable.
| 📌 Somos especialistas en Catastro. | 🌍 Tramitamos casos en toda España. | ⚡ Lo hacemos fácil, rápido y bien. |
¿Has recibido un IBI más elevado en 2026? Si tu inmueble está situado en uno de los municipios que incorporan tipos diferenciados en 2026 y has recibido un recibo más elevado, podemos ayudarte a revisarlo.
| 👉 Formulario de contacto | 📧 [email protected] | 📞 986 29 26 26 |
El TSJM anula la tasa de basuras de Madrid: cómo reclamar la devolución
Leer mas
PREGUNTAS FRECUENTES DEL VALOR DE REFERENCIA
Leer mas